当前位置:
山西翔宇奔宝奥汽车服务有限公司 --企业信息化案例分析
山西翔宇奔宝奥汽车服务有限公司
--企业信息化案例分析
一、案例背景
山西翔宇奔宝奥汽车服务有限公司成立于2006年,是山西一家以奔驰、宝马、奥迪为主的专业高端汽车维修企业,集汽车维修、配件供应、技术培训、汽车延保、保险理赔等为一体的汽车综合服务企业。总部位于太原市小店区,历经多年发展,已形成覆盖太原、大同、运城、长治等地市的十余家直营连锁门店,拥有数百名员工,其中专业维修技师三百余名,部分技师经原厂认证授权。公司经营板块包括钣喷事业部、新能源事业部、BBA事业部,下辖门店合计20多家;各门店在客户档案、配件主数据、维修项目和结算方式上逐步形成各自习惯,总部难以实时掌握各店实际经营与资金回笼情况。多套账并行、基础资料重复创建、对账收款数据衔接不畅等问题,已成为制约公司精细化管理和规模化发展的突出瓶颈。
二、企业主体业务流程及管理诉求
业务流程简述:总部统一维护基础档案并下发至各机构/账套;钣喷事业部、新能源事业部、BBA事业部及总公司下辖门店承接维修、钣喷等业务;1号车间处理维修业务后,通过二开将凭证传输到TC;财务在TC中完成总账核算、固定资产折旧、报表出具和结账。
管理诉求:
1.多账套多门店统一管理:公司管理4个账套,其中3个账套下辖门店合计20多家,基础档案需要总部统一下发,避免各门店、各账套重复维护。
2.业务财务打通:1号车间与TC打通,二开传输凭证,减少财务手工整理和录入。
3.财务核算与结账效率:通过总账、报表、固定资产模块,满足多机构核算,缩短结账周期。
三、四步法分析(现象—根源—方案—价值)
1.多账套、多机构基础档案统一管控
现象:公司管理4个账套,其中3个账套下辖门店合计20多家,各门店、各账套基础档案存在重复维护、口径不一致的情况。
根源:多机构、多账套经营下,缺少总部统一管控和下发机制,各机构独立维护档案,容易造成数据标准不统一。
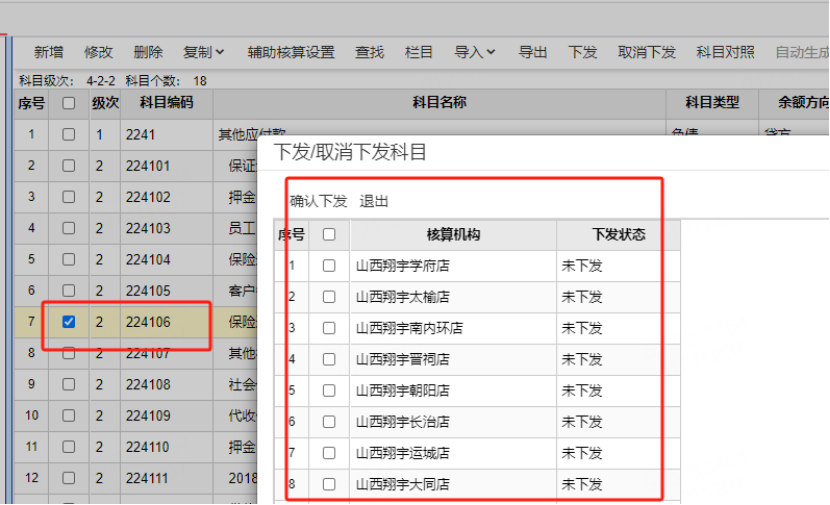
方案:启用TC多机构模块,总部统一维护基础档案并下发至各机构/账套,各机构按权限使用;按钣喷事业部、新能源事业部、BBA事业部及总公司等板块进行管理。
价值:减少重复录入,统一核算口径,为多账套、多门店汇总和报表取数打下基础。
2. 1号车间与TC打通,凭证二开传输
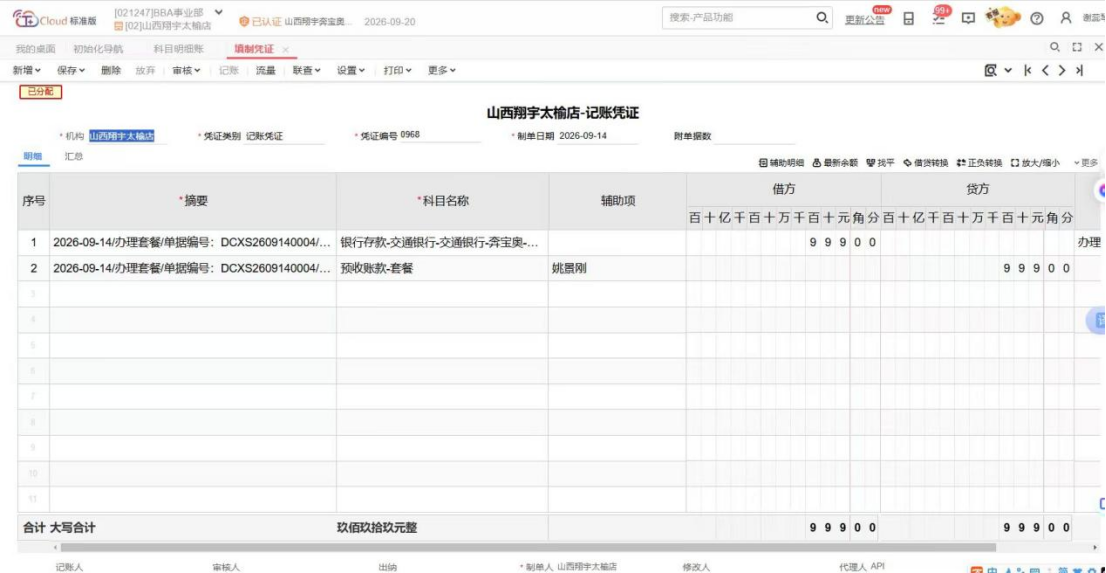
现象:1号车间维修业务在行业软件中处理,财务在TC中做账,业务数据与财务凭证脱节,财务需手工整理维修、配件、工时等数据并录入凭证。
根源:“1号车间”与TC未打通,凭证依赖手工录入,财务做账业务量大。
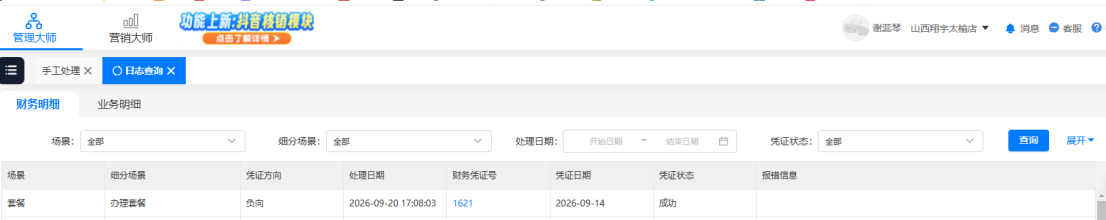
方案:将“1号车间”与TC打通,通过二开方式按约定规则传输凭证;业务单据处理后生成TC凭证,财务只需复核;同时把关键核算档案如”往来客商”“车牌号”等传输到TC中,凭证传入时指导携带辅助核算信息,极大减轻人工录入档案的工作量。
价值:减轻财务做账业务量,减少手工录入和核对,提高业务与财务数据的一致性。
3.总账、报表、固定资产支撑多机构核算
现象:多账套、多门店下,固定资产和报表数据分散,结账依赖手工归集。
根源:财务系统与业务系统未充分联动,多机构核算效率受手工处理影响。
方案:启用TC总账、报表、固定资产模块;固定资产按机构建卡、自动计提折旧并生成凭证;报表按账套/机构取数;结合1号车间凭证传输,财务在TC中集中核算。
价值:报表数据来源统一,固定资产核算更及时,结账效率提升。
四、案例点评
本案例是汽车服务行业多账套、多门店、业财一体的应用样本。方案围绕“多机构统一基础档案、1号车间与TC打通、凭证二开传输、总账报表固定资产核算”展开,解决了多账套门店基础档案重复维护、财务手工做账多、结账周期长等问题。
项目实际运行中,公司管理4个账套,其中3个账套下辖门店合计20多家,覆盖钣喷事业部、新能源事业部、BBA事业部及总公司等板块;启用前,财务次月15日才能结账;启用后,次月5日即可结账,结账周期缩短约10天,财务做账业务量有所减轻。对同类多门店、多账套的汽车服务企业,有一定参考意义。
 上一篇