当前位置:
山西锦林农业开发有限公司企业信息化案例分享
一、案例背景
山西锦林农业开发有限公司为农业种植与加工企业,业务涵盖黄芪种植、外购黄芪采购,经收获入库、鲜黄芪仓储,开展切片切段初加工,产出特等片、一等片、二等片、三等片、四等片等多等级黄芪片及须根、篓头、大龙眼、小龙眼等副产物;半成品一部分直接销售,一部分联产品加工产出黄芪粉、口服液、咖啡,一部分包装之后成产成品;产成品除对外销售外,还存在招待、员工福利、宣传费等非销售领用。
企业购买了畅捷通好业财,使用模块涵盖进销存、生产、生产成本核算与财务,业务链路长、加工环节多、产出主副产品并存,对物料消耗成本统计与财务核算提出较高要求。
企业当前核心管理矛盾聚焦两点:一是加工全流程物料消耗成本无法统计,原料、半成品领用损耗、副产品产出、非销售领用等对应的消耗成本不明,成本去向成“黑匣子”;二是业务与财务核算脱节,种植、生产加工、各类出库业务手工归集料工费,成本依赖月末倒挤,主副产品成本划分困难,产品实际成本不准,无法真实反映经营盈亏,影响报价与经营决策。
二、企业主体业务流程及管理诉求
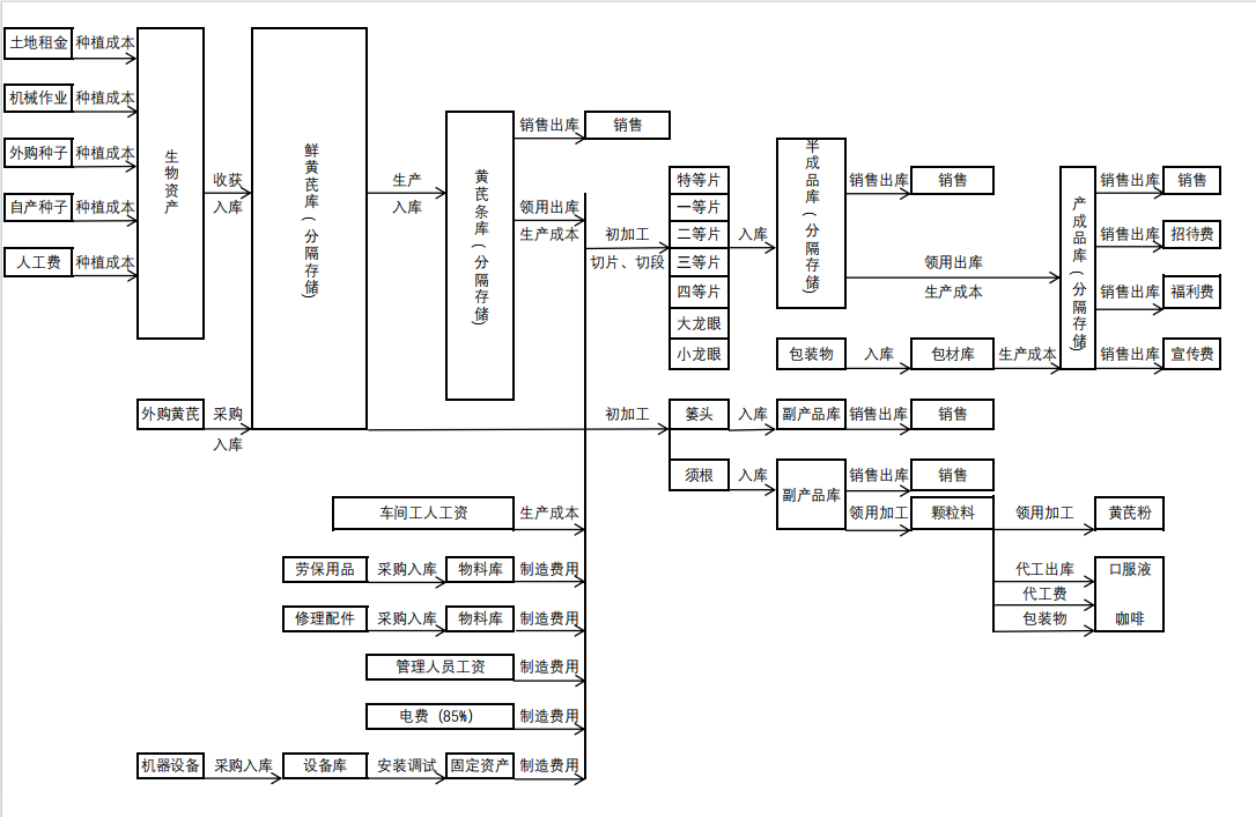
(一)主体业务流程
种植环节:土地租金、机械作业、外购种子、自产种子、人工费等投入归集为种植成本,形成生物资产,收获后鲜黄芪入库,进入鲜黄芪库、黄芪条库。同时支持外购黄芪采购入库,包装物采购入包材库,劳保用品、修理配件采购入物料库,机器设备采购入设备库并经安装调试转为固定资产。
加工环节:鲜黄芪自黄芪条库领用,开展切片切段初加工,产出特等片、一等片、二等片、三等片、四等片等多等级黄芪片,以及须根、篓头、大龙眼、小龙眼等副产物,分别分隔存储入库;主产品、部分副产物直接销售出库,一部分半成品、颗粒料继续领用加工,产出黄芪粉、口服液、咖啡等产品,另一部分包装之后成产成品;
销售与领用环节:产成品发生销售出库,以及招待费、福利费、宣传费等其他领用出库;存在代工出库并产生代工费。
费用归集:车间工人工资、劳保用品、修理配件、管理人员工资、电费(85%)、机器设备安装调试转固定资产后的折旧等,归集为制造费用,分摊至各加工产品成本。
(二)管理诉求
1. 物料消耗成本无法统计:种植产出、外购原料、半成品领用加工,加工损耗、副产品产出、非销售领用,均无法同步统计对应的消耗成本,原料成本去向不明,正常工艺损耗与异常浪费难以区分。
2. 业务与财务核算脱节:种植成本、加工材料成本、车间人工、制造费用无法直接流转至财务,成本依赖月末倒挤,主副产品成本划分困难,业务单据不能自动承接财务数据,核算工作量大、产品实际成本不准。
三、四步法分析(现象—根源—解决—价值)
(一)痛点一:物料消耗成本无法统计
现象 | 从种植收获鲜黄芪,到初加工、深加工领用原料与半成品,加工过程存在自然损耗与工艺损耗;同时产成品发生福利、招待、宣传等非销售出库。当前只能看到物料数量,无法同步统计对应消耗成本;分不清加工损耗成本是多少、非销售领用承担多少成本,原料、半成品投入后成本变成“黑匣子”,无法区分正常工艺损耗与异常浪费。 |
根源 | 1. 没有以生产加工单作为业务载体,领料、产出、退料未绑定加工任务,物料只有数量流转,成本未随加工单归集;2. 未区分不同出库业务类型,福利、招待等其他出库只登记数量,成本未自动带出;3. 未建立BOM定额作参照,无法对比定额消耗与实际消耗,损耗成本无法量化统计。 |
解决 | 1. 维护初加工、深加工产品BOM,定义原料、半成品、包装物消耗定额;种植收获生物资产入库,携带种植归集的入库成本。2. 所有加工领料严格参照生产加工单执行领料,超定额领料系统管控,加工完毕做退料处理,剩余物料成本退回仓库,系统自动把领料成本归集到对应加工单。3. 加工单完工入库,主产品、副产品同步分摊材料消耗成本;系统自动统计每张加工单实际物料消耗成本,对比定额算出损耗成本。4. 区分出库业务类型:销售出库、其他出库(招待、福利、宣传),其他出库单据自动带出对应物料成本,直接统计该部分业务的成本金额。 |
价值 | 物料不再只有数量管理,每一笔领用、损耗、非销售领用均可统计对应成本金额;加工单可直接查看物料实际消耗成本与损耗成本;能够区分工艺正常损耗与异常浪费,为降本提供数据依据;库存数量与成本同步准确。 |
(二)痛点二:财务核算—料工费归集与产品成本核算不准
现象 | 种植成本、加工材料成本、车间人工、制造费用,业务端数据无法直接给到财务;财务依靠手工收集单据、月末倒挤计算产品成本;初加工产出多主副产品,成本分摊靠人为估算;生产业务不能自动生成凭证,财务核算工作量大,产品成本失真,无法支撑报价与盈利核算。 |
根源 | 1. 业务和财务数据脱节,生产领料、完工入库、其他出库业务未自动将成本数据传递总账;2. 人工工资、制造费用缺少标准分摊载体,无法按加工单进行分配;3. 主副产品没有系统分摊规则,手工拆分成本,误差大、效率低。 |
解决 | 1. 种植环节土地租金、人工、机械作业等支出,业务单据自动归集到生物资产,收获入库自动结转鲜黄芪成本。2. 生产加工单自动归集材料成本,车间人工通过工时、产量汇报归集到加工单;制造费用(工资、电费、折旧、劳保维修)系统支持按产量、材料成本等多种规则自动分摊至各生产加工单。3. 加工完工,系统按预设权重自动完成主、副产品成本分摊,半成品入库携带完整加工成本,半成品继续深加工时成本持续向下流转。4. 所有生产领料、产成品入库、销售出库、福利招待其他出库业务单据,一键自动生成财务凭证,业务数据直接流转总账,减少财务手工录入。 |
价值 | 实现种植—初加工—深加工全链路料工费自动归集核算,告别手工倒挤成本;主副产品成本分摊标准化,核算效率大幅提升;业务财务数据同源,减少人为差错;得到真实准确的产品成本,支撑产品定价与各品类盈利分析。 |
四、案例点评
山西锦林农业开发有限公司通过畅捷通好业财(进销存、生产、生产成本核算、财务一体化)解决方案,重点解决两大核心问题:物料消耗成本统计缺失、业务与财务核算割裂。
第一,以生产加工单为核心载体,通过BOM定额驱动领料、退料、完工入库,不仅管理物料数量,同时追踪每一笔领用、损耗、非销售领用对应的成本金额,打破加工环节物料成本“黑匣子”,实现损耗成本可量化。
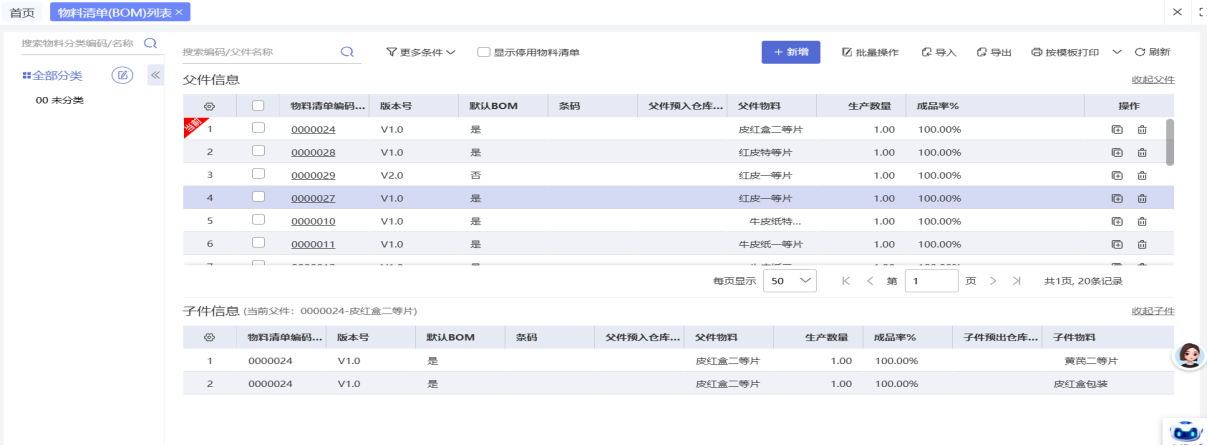
第二,打通种植生物资产、生产加工、库存出库全流程与财务总账,料、工、费自动归集,系统完成主副产品成本分摊,业务单据自动生成财务凭证,消除业务与财务数据断层,改变过去手工倒挤成本的核算模式。
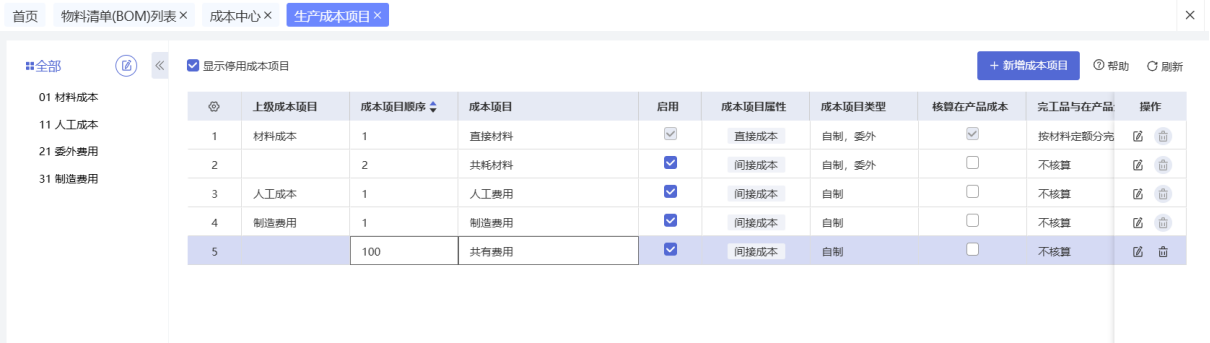

方案实现数量、成本双维度管控,财务核算数据来源于真实业务,为企业成本管控、产品定价、经营盈利分析提供可靠数据支撑,助力农业加工企业精细化经营。
 上一篇